ASML, le champion européen dont les clients sont ailleurs
C’est une phrase qui claque comme une alarme dans une salle blanche : « Nous ne vendons rien en Europe ». Elle a été prononcée par Frank Heemskerk, vice-président exécutif d’ASML, lors d’un événement organisé à Amsterdam. Et elle résume un paradoxe presque absurde : l’Europe abrite l’entreprise la plus stratégique de l’industrie mondiale des semi-conducteurs, mais elle n’achète pratiquement pas les machines qui permettent de fabriquer les puces les plus avancées.
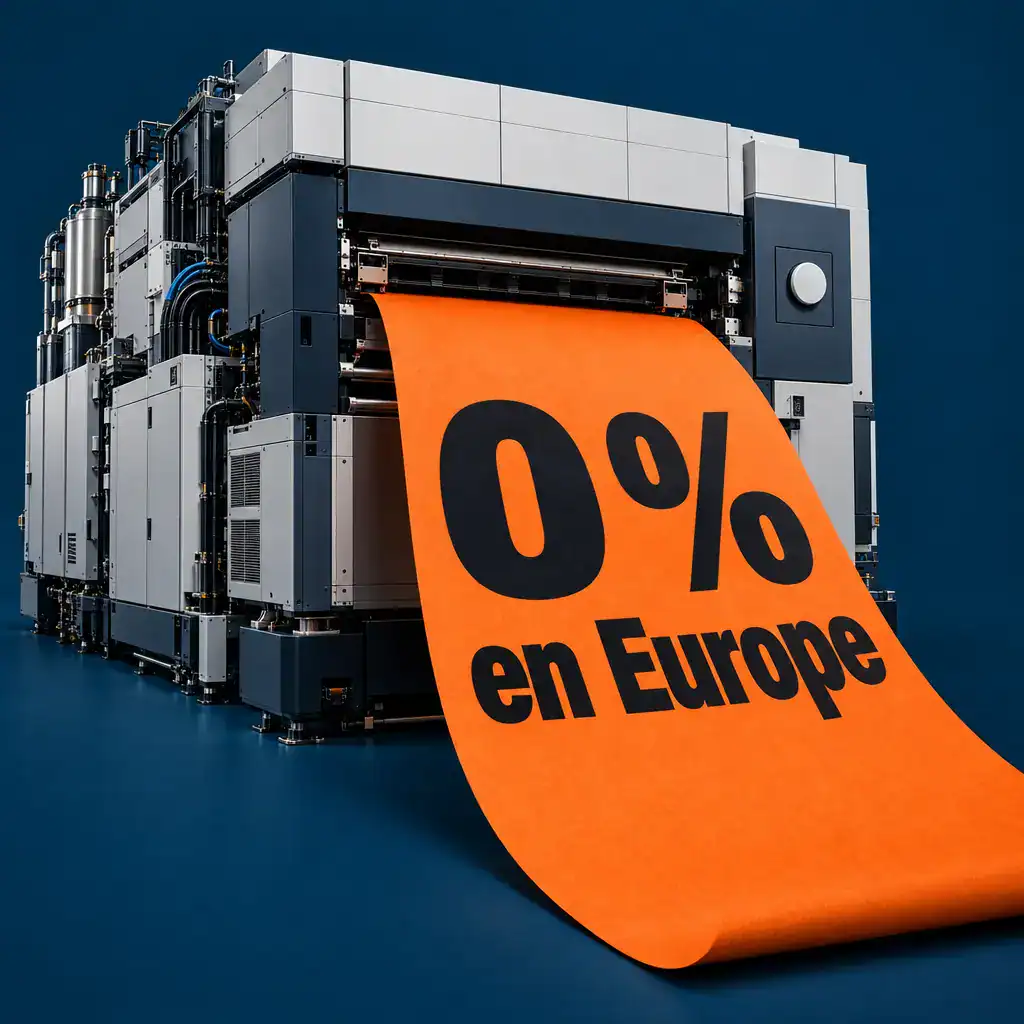
ASML est néerlandaise, ses technologies sont indispensables à l’informatique moderne, à l’intelligence artificielle, aux smartphones, aux serveurs cloud et aux voitures. Pourtant, au deuxième trimestre 2026, la part de l’Europe dans les ventes de nouveaux équipements du groupe a été de 0 %.
Le chiffre mérite une petite précision avant que quelqu’un ne lance une collecte pour ASML : il ne signifie pas que l’entreprise ne génère aucun revenu en Europe. Le groupe continue d’y vendre des services, des pièces, de la maintenance et de l’assistance technique. Le zéro concerne les nouvelles machines de lithographie vendues au cours de ce trimestre précis. Mais ce détail n’adoucit pas vraiment le constat. Lorsqu’il s’agit d’investir dans de nouvelles capacités de production de puces, l’Europe regarde les autres jouer la finale depuis les tribunes.
Pourquoi les machines ASML sont si cruciales
Pour comprendre l’enjeu, il faut se pencher sur le métier d’ASML. L’entreprise fabrique des équipements de lithographie, ces machines géantes qui projettent des motifs microscopiques sur des plaques de silicium afin d’y construire les circuits d’une puce. Dit comme cela, on imagine une imprimante très chère. En réalité, c’est plutôt une imprimante si complexe qu’elle pourrait donner des sueurs froides à un horloger suisse.
ASML possède une place unique dans cet écosystème. Elle est aujourd’hui la seule entreprise capable de fournir des machines de lithographie EUV, pour Extreme Ultraviolet. Cette technologie est nécessaire à la fabrication des puces les plus avancées, notamment celles utilisées dans les accélérateurs d’IA, les processeurs haut de gamme ou certains smartphones premium.
Une machine EUV ne se résume pas à un gros investissement. Elle représente un ensemble industriel extraordinairement sophistiqué : optiques de précision, laser, vide extrême, logiciels spécialisés, composants venus de nombreux fournisseurs et savoir-faire accumulé durant des décennies. Acheter la machine est déjà un défi. Construire l’usine capable de l’exploiter à pleine capacité en est un autre, beaucoup plus coûteux.
C’est précisément là que se trouve le problème européen. Le continent maîtrise une pièce essentielle du puzzle mondial, mais il ne possède pas encore assez de fonderies de pointe capables de transformer cette avance technologique en production massive de puces.
La Corée du Sud, Taïwan et la Chine concentrent les commandes
Les résultats financiers d’ASML dessinent une carte très nette de l’industrie mondiale des semi-conducteurs. Au deuxième trimestre 2026, les ventes de systèmes lithographiques ont atteint environ 6,6 milliards d’euros. Leur répartition donne une idée très concrète des régions qui construisent réellement les capacités de demain :
- 43 % des ventes ont été réalisées en Corée du Sud
- 30 % à Taïwan
- 14 % en Chine
- 9 % aux États-Unis
- 4 % au Japon
- 0 % en Europe pour les nouvelles machines sur la période
Cette domination asiatique n’est pas le fruit du hasard. Taïwan accueille TSMC, le géant mondial de la fonderie, qui fabrique des puces pour Apple, Nvidia, AMD et bien d’autres groupes. La Corée du Sud s’appuie sur Samsung et SK hynix, deux acteurs majeurs dans les mémoires et les puces avancées. La Chine, de son côté, injecte des sommes considérables dans son indépendance technologique, malgré les restrictions occidentales sur certains équipements de pointe.
Les États-Unis ne sont pas en tête de ce trimestre, mais ils avancent vite. Washington soutient de vastes projets de nouvelles usines avec une stratégie claire : retrouver une capacité de production nationale et sécuriser l’approvisionnement des entreprises américaines. L’objectif n’est pas seulement économique. Les puces électroniques sont devenues un enjeu de souveraineté, de défense et de puissance industrielle.
Pendant ce temps, l’Europe conserve de solides compétences dans la recherche, l’équipement, l’automobile et certains composants spécialisés. Mais elle investit moins vite, moins massivement et avec davantage de fragmentation. Dans un secteur où une usine peut coûter plusieurs dizaines de milliards d’euros, arriver après tout le monde revient souvent à payer très cher un billet pour le train déjà parti.
Le paradoxe européen : inventer l’outil sans fabriquer les puces
L’Europe n’est donc pas absente de la chaîne de valeur des semi-conducteurs. Bien au contraire. ASML en est l’un des piliers, aux côtés d’acteurs comme Zeiss pour l’optique, imec pour la recherche, STMicroelectronics, Infineon, NXP ou encore Bosch dans plusieurs segments industriels.
Le souci est ailleurs : posséder une technologie clé ne suffit pas à disposer d’une souveraineté numérique complète. Pour produire les puces les plus avancées, il faut réunir au même endroit des capitaux immenses, des ingénieurs hautement qualifiés, une énergie fiable, une eau ultra-pure, des fournisseurs proches, des clients garantissant des volumes et un écosystème logistique très robuste.
Une fonderie de dernière génération ne se construit pas comme un entrepôt. C’est une cathédrale industrielle dont chaque salle, chaque tuyau et chaque particule compte. Le moindre grain de poussière peut ruiner une production. Et avant même de produire la première puce, l’investisseur doit accepter des années de dépenses colossales et un marché capable de changer brutalement de cycle.
L’Europe a longtemps privilégié d’autres maillons de l’économie numérique : conception, logiciels, services, automobile, machines-outils ou équipements industriels. Ce choix n’était pas absurde. Il devient toutefois plus risqué lorsque les composants électroniques sont indispensables à presque tous les secteurs, des voitures aux réseaux électriques, en passant par l’IA générative et les équipements médicaux.
Dresde, une avancée importante mais pas encore le 2 nm
Les projets européens ne sont pas inexistants. L’exemple le plus emblématique est celui de l’European Semiconductor Manufacturing Company à Dresde, en Allemagne. Cette coentreprise associe TSMC, Bosch, Infineon et NXP. Elle doit produire des puces destinées notamment à l’automobile et à l’industrie.
C’est une excellente nouvelle pour la résilience de la chaîne d’approvisionnement européenne. Les constructeurs automobiles ont durement vécu les pénuries de composants des dernières années, et disposer de davantage de production locale est une nécessité stratégique.
Mais il faut regarder la technologie produite avec lucidité. L’usine allemande doit se concentrer sur des nœuds de gravure comme le 28/22 nm et le 16/12 nm. Ces procédés ne sont pas dépassés, loin de là. Ils restent essentiels pour les capteurs, les microcontrôleurs, l’électronique embarquée et de nombreuses applications industrielles. Une voiture moderne ne roule pas uniquement grâce à des puces de 2 nm, heureusement pour elle et pour le budget de ses propriétaires.
Toutefois, cette production n’est pas celle qui alimente les processeurs les plus performants du marché ou les gigantesques infrastructures d’IA. L’écart entre une fonderie de puces matures et une usine capable de produire à la frontière du 2 nm est immense. Il ne se mesure pas seulement en nanomètres, mais en investissements, en compétences, en volumes et en années d’expérience opérationnelle.
Les grands projets européens restent fragiles
L’Europe a également connu des annonces spectaculaires qui ont rappelé la difficulté du terrain. Intel avait prévu d’investir près de 30 milliards d’euros dans un projet de méga-usines à Magdebourg, en Allemagne. Ce chantier devait devenir un symbole fort du retour de la production avancée en Europe.
Mais le projet a été gelé en 2025, dans un contexte de révision des investissements du groupe américain. Cette décision illustre une réalité peu glamour mais très concrète : les annonces industrielles ne se transforment pas automatiquement en salles blanches, en emplois et en commandes de machines ASML.
D’autres investissements avancent néanmoins. Infineon a inauguré à Dresde sa Smart Power Fab, un projet d’environ 5 milliards d’euros. STMicroelectronics poursuit aussi le développement de ses sites de Crolles en France et d’Agrate en Italie. Ces usines renforcent des filières importantes comme les puces de puissance, les composants pour l’automobile, les capteurs et l’électronique industrielle.
Le continent ne part donc pas de zéro. Il serait faux, et un peu injuste, de le présenter comme un désert technologique. Mais la comparaison avec les capacités asiatiques ou américaines reste sévère. Les investissements européens sont souvent plus ciblés, plus dispersés et davantage orientés vers les technologies dont l’industrie locale a besoin à court terme.
Le Chips Act européen face à l’épreuve du réel
Avec le European Chips Act, l’Union européenne veut renforcer sa part de marché mondiale dans les semi-conducteurs et réduire ses dépendances. L’ambition est de mobiliser des financements publics et privés, de soutenir la recherche, de former des talents et d’accélérer l’installation de nouvelles capacités de production.
Sur le papier, la direction est la bonne. Le problème, c’est que la compétition ne s’est pas arrêtée pendant que Bruxelles rédigeait ses plans. Les États-Unis, la Chine, la Corée du Sud, Taïwan et le Japon déploient eux aussi des milliards, parfois avec une vitesse de décision et une cohérence industrielle que l’Europe peine à reproduire.
Le défi européen n’est pas uniquement financier. Il faut aussi simplifier les procédures, sécuriser l’accès à l’énergie, attirer les ingénieurs, coordonner les États membres et offrir aux industriels une visibilité durable. Une entreprise ne décide pas d’installer une usine de plusieurs milliards sur la base d’un slogan ou d’une jolie présentation PowerPoint. Même avec de très belles icônes bleues.
La présence d’ASML reste un atout exceptionnel. Elle place l’Europe au cœur d’une technologie indispensable à la planète entière. Mais cette position ne garantit pas, à elle seule, que le continent captera la valeur liée à la production des puces les plus avancées.
Le chiffre zéro d’ASML doit servir d’électrochoc
Le 0 % de ventes de nouvelles machines ASML en Europe au deuxième trimestre 2026 n’est pas une fatalité, ni le résumé définitif de l’industrie européenne. C’est en revanche un signal très puissant. Il montre que le continent possède un joyau technologique mondial, mais manque encore d’un marché local suffisamment fort pour acheter ses outils les plus précieux.
L’Europe peut consolider ses filières existantes, accélérer les projets de fonderies, soutenir les composants stratégiques et éviter de confondre indépendance totale avec autonomie réaliste. Elle ne produira sans doute pas demain toutes les puces de la planète. Ce n’est d’ailleurs pas nécessaire.
En revanche, elle doit pouvoir fabriquer davantage de composants critiques, préserver son savoir-faire et devenir un client crédible pour ses propres champions industriels. Sinon, ASML continuera à vendre les pelles les plus sophistiquées du monde, tandis que les grandes ruées vers l’or se dérouleront ailleurs. Et pour un continent qui a inventé tant de technologies, rester au bord du chantier serait tout de même une drôle de spécialité.